
Wie kann ich Schulden effektiv abbauen? Mit unseren Tipps weiterkommen!
Finanzielle Schieflagen können jeden treffen: durch den Verlust des Arbeitsplatzes, eine Trennung, Krankheit oder einfach eine unglückliche Verkettung von Umständen. Wie kann man Schulden loswerden? Diese Frage stellen sich viele Betroffene, die nicht mehr wissen, wie sie offene Rechnungen bezahlen sollen.
Möchten Sie Schulden abbauen? Die richtige Strategie ist hierbei entscheidend. Wir erklären Schritt für Schritt, wie Sie vorgehen können.
Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
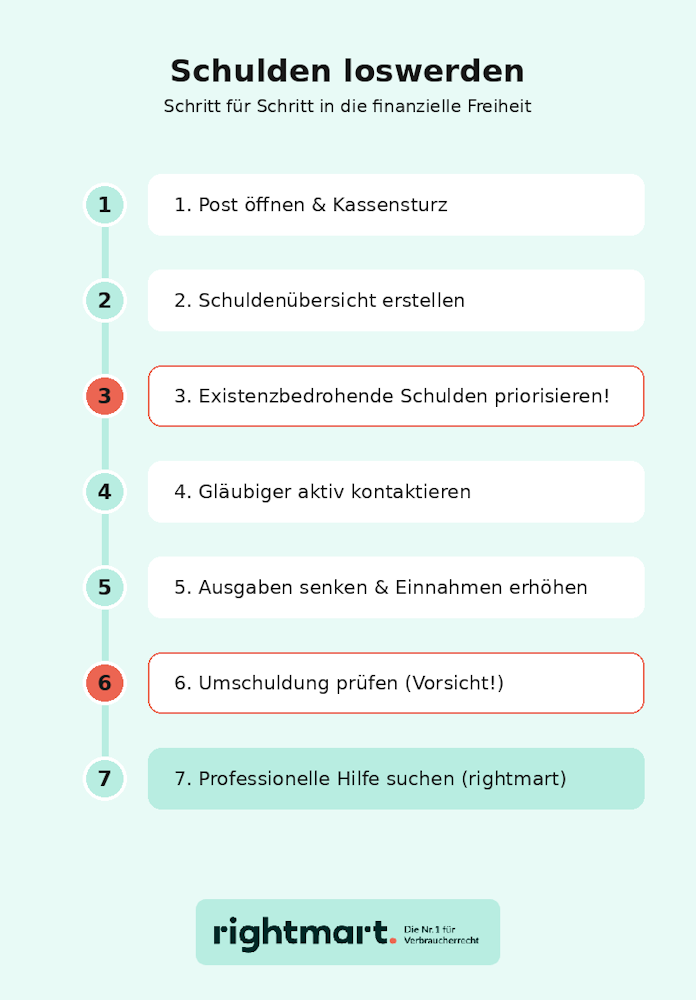
Schritt 1: Post öffnen und Kassensturz machen
Wollen Sie Ihre Schulden loswerden? Unsere Tipps helfen Ihnen weiter. Der wichtigste, aber oft schwerste Schritt: die Augen nicht mehr zu verschließen. Öffnen Sie alle ungeöffneten Briefe und Mahnungen. Fangen Sie außerdem an, ein Haushaltsbuch zu führen. Notieren Sie für einen vollen Monat alle Einnahmen (Gehalt, Kindergeld etc.) und alle Ausgaben (Miete, Lebensmittel, Abos, Versicherungen).
So erfahren Sie genau, wie viel Geld Sie jeden Monat zur Verfügung haben und wie viel Sie zwingend zum Leben brauchen. Die Differenz ist das Geld, das Sie für die Schuldentilgung nutzen können.
Schritt 2: Eine vollständige Schuldenübersicht erstellen
Verschaffen Sie sich einen klaren Überblick über den gesamten Schuldenberg. Legen Sie eine Tabelle oder Liste an mit folgenden Informationen:
- Wer ist der Gläubiger? (Wem schulden Sie Geld?)
- Wie hoch ist die genaue Restschuld?
- Wie hoch sind die Zinsen für diesen Posten?
- Gibt es bereits Inkasso- oder Mahngebühren?
Schritt 3: Existenzbedrohende Schulden priorisieren
Nicht alle Schulden sind gleich dringend. Manche Schulden bedrohen direkt Ihre Existenz und müssen vor allen anderen bezahlt oder geregelt werden. Dazu gehören:
- Mietschulden (Gefahr der Wohnungskündigung)
- Strom- und Gasschulden (Gefahr der Sperrung)
- Krankenversicherungsbeiträge
- Unterhaltsschulden oder Geldstrafen
Schritt 4: Gläubiger aktiv kontaktieren – Schulden loswerden ohne Privatinsolvenz
Schulden loswerden mit einem Brief? Ja, das ist möglich. Gehen Sie aktiv auf Ihre Gläubiger zu und senden Sie ihnen ein gut formuliertes Schreiben zu, in welchem Sie um einen Schuldenerlass, eine Stundung, einen Vergleich (Einmalzahlung eines Teilbetrags) oder eine Ratenzahlung bitten.
Erklären Sie im Schreiben kurz Ihre finanzielle Notlage und bieten Sie eine realistische Lösung an. Wenn Sie sich beispielsweise für eine Ratenzahlung entscheiden, sollten Sie diese auch tatsächlich Monat für Monat zahlen können.
Bitten Sie eventuell darum, weitere Mahngebühren oder Zinsen einzufrieren (Stundung), solange Sie die Raten zuverlässig zahlen. Gläubiger sind oft kompromissbereit, wenn sie sehen, dass jemand ehrlichen Willens ist.
Im Video erfahren Sie, wie ein außergerichtlicher Schuldenvergleich funktioniert:

Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
Schritt 5: Ausgaben senken und Einnahmen erhöhen
Wollen Sie gleichzeitig Schulden abbauen und neue Schulden vermeiden, müssen Sie an zwei Stellschrauben drehen: Sie müssen sowohl Ihre Ausgaben senken als auch Ihre Einnahmen erhöhen.
Um Ausgaben zu senken, können Sie unter anderem ungenutzte Abos (z. B. für Streamingdienste oder das Fitnessstudio) kündigen, zu einem günstigeren Strom- oder Mobilfunkanbieter wechseln und vorübergehend nur das Nötigste kaufen.
Um Einnahmen zu erhöhen, können Sie beispielsweise Dinge, die Sie nicht mehr brauchen, auf Flohmärkten oder online verkaufen. Unter Umständen haben Sie die Möglichkeit, einen Nebenjob aufzunehmen oder Ihre Arbeitsstunden zu erhöhen? So können Sie möglicherweise Ihre Schulden loswerden, ohne die Insolvenz beantragen zu müssen.
Schritt 6: Umschuldung prüfen – Jedoch dabei Vorsicht walten lassen
Wie kann ich meine Schulden schnell loswerden? Häufig wird eine Umschuldung als Lösung empfohlen. Doch hierbei ist Vorsicht angeraten. Entscheiden Sie sich nicht unbedacht für diesen Schritt.
Wenn Sie viele verschiedene kleine Kredite oder einen teuren Dispokredit haben, kann eine Umschuldung durchaus sinnvoll sein. Sie nehmen einen neuen, günstigeren Ratenkredit auf, bezahlen damit alle teuren Altschulden ab und haben danach nur noch eine einzige, übersichtliche Rate.
Doch Achtung: Dies ergibt nur Sinn, wenn die Zinsen des neuen Kredits deutlich niedriger sind und Sie danach keine neuen Schulden machen! Sie müssen außerdem dazu in der Lage sein, die Raten für den Umschuldungskredit verlässlich zu zahlen.
Schritt 7: Suchen Sie professionelle Hilfe
Wenn der Schuldenberg so hoch ist, dass Sie ihn aus eigener Kraft nicht mehr abbauen können, scheuen Sie sich nicht, Hilfe anzunehmen. Dabei gibt es verschiedene Ansprechpartner.
Die Beratung bei einer gemeinnützigen Schuldnerberatungsstelle ist in der Regel kostenlos. Dafür müssen Sie dort jedoch häufig mit langen Wartezeiten rechnen. Eine Alternative sind fachkundige Anwälte für die Schuldnerberatung sowie professionelle gewerbliche Anbieter. Wir von rightmart helfen Ihnen gerne weiter.
Beachten Sie: Vor allem im Internet finden Sie viele unseriöse Anbieter – zum Beispiel sogenannte Finanzsanierer. Achten Sie darauf, dass Anbieter keine Vorabgebühren verlangen und sie ihre Preisstruktur offen kommunizieren.
Weitere Ratschläge für besondere Situationen
In den folgenden Abschnitten möchten wir näher auf einige besondere Fälle eingehen, die vorliegen können, wenn Sie Ihre Schulden loswerden wollen.
Wenn Sie hoch verschuldet sind: Was hilft weiter?
Wie kann ich 20.000, 50.000 Euro oder höhere Schulden loswerden? Hier reichen reines Sparen und das Senken der Lebenshaltungskosten meist nicht mehr aus. In der Regel ist in solchen Fällen die Hilfe durch eine Schuldnerberatung besonders zu empfehlen. In diesem Rahmen können Sie dann auch an einem außergerichtlichen Schuldenvergleich arbeiten.
Stimmen die Gläubiger dem Plan nicht zu, bleibt die Verbraucherinsolvenz als gesetzlicher Schutzschirm. Der entscheidende Vorteil: In Deutschland dauert das Verfahren nur 3 Jahre. An dessen Ende steht die Restschuldbefreiung – unabhängig davon, ob noch 20.000 oder 50.000 Euro offen sind.
Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
Schulden aus einer Straftat loswerden: Wie funktioniert das?
Wurden Sie wegen einer Straftat verurteilt und müssen nun eine Geldstrafe zahlen, Ihnen fehlen aber die finanziellen Mittel? Die Privatinsolvenz hilft Ihnen hier leider nicht weiter. Schulden aus vorsätzlichen Straftaten werden nämlich nicht von der Restschuldbefreiung erfasst.
Der einzige Weg, wie Sie Schulden aus unerlaubter Handlung dennoch loswerden können, führt über eine direkte Einigung mit den Geschädigten bzw. Gläubigern. Möglich sind hier nur ein freiwilliger außergerichtlicher Vergleich (bei dem der Gläubiger auf einen Teil des Geldes verzichtet) oder eine tragbare Ratenzahlungsvereinbarung.
Häufige Schuldenfallen: Klarna, Dispo und Kredite
Konsumkredite und teure Überziehungsrahmen können sich durch hohe Zinsen und unübersichtliche Raten schnell zu einer Schuldenfalle entwickeln. Welche Lösungsoptionen gibt es?
- Klarna-Schulden loswerden: Schließen Sie ab sofort keine neuen Käufe auf Rechnung oder Raten mehr ab. Verschaffen Sie sich im Anschluss einen Überblick über alle offenen Einzelrechnungen. Melden Sie sich dann bei Klarna oder dem zuständigen Inkassobüro, um realistische und tragbare Ratenzahlungen zu vereinbaren.
- Dispo-Schulden abbauen: Wie ist das möglich? Die effektivste und schnellste Lösung ist fast immer eine gezielte Umschuldung. Wandeln Sie den Dispo in einen klassischen Ratenkredit um. Dieser hat deutlich niedrigere Zinsen und hilft durch eine feste monatliche Rate dabei, den Betrag kontinuierlich abzubauen.
- Schulden loswerden für Kredite und Kreditkarten: Auch hier kann eine Umschuldung helfen.
Durch Inflation Schulden abbauen: Ist das wirklich möglich?
Ja, rein theoretisch schrumpft die reale Last von Schulden durch Inflation – für Privatpersonen funktioniert das in der Praxis allerdings nur unter einer ganz entscheidenden Bedingung.
Grundsätzlich gilt: Die Inflation sorgt dafür, dass Geld an Kaufkraft verliert. Damit dies die Schulden verringert, muss das Einkommen jedoch im gleichen Maße oder stärker steigen als die Inflation. In der Realität erhöhen sich die Löhne jedoch meist nicht im gleichen Tempo wie die Lebenshaltungskosten. Außerdem heben Zentralbanken in der Regel die Leitzinsen an, um die Inflation zu bekämpfen.
Inflation ist für Privatpersonen also keine aktive Strategie, um Schulden loswerden zu können. Wer Schulden hat, sollte sich nicht auf die Inflation verlassen, sondern aktiv durch ein Haushaltsbuch, den Abbau teurer Zinsen und Verhandlungen mit Gläubigern für Entlastung sorgen.
Unsere Experten prüfen Ihre Situation und zeigen Ihnen den besten Ausweg aus den Schulden.
Kostenloser SchuldencheckBildnachweise: KI-generiert (Gemini) (Vorschaubild), KI-generiert (Gemini)