
Wenn sich Mahnungen stapeln und der Überblick über die eigenen Finanzen verloren geht, fühlen sich viele Betroffene schnell überfordert. Dabei können finanzielle Schieflagen jeden treffen und bedeuten keinesfalls eine ausweglose Situation. Egal, bei welchen Gläubigern Sie verschuldet sind – es gibt strukturierte und rechtlich sichere Wege aus der Krise. In diesem Ratgeber erfahren Sie, welche ersten Schritte jetzt entscheidend sind und wie Ihnen ein außergerichtlicher Schuldenvergleich dabei hilft, wieder finanziell durchzuatmen.
Erste Hilfe: Was tun, wenn man Schulden nicht bezahlen kann?
Wenn sie Rechnungen nicht mehr bezahlen können und sich Schulden anhäufen, stellt dies für viele Betroffene eine starke psychische Belastung dar. Viele Schuldner fühlen sich überfordert und wissen nicht, was sie tun sollen. Das führt häufig dazu, dass die Probleme verdrängt werden.
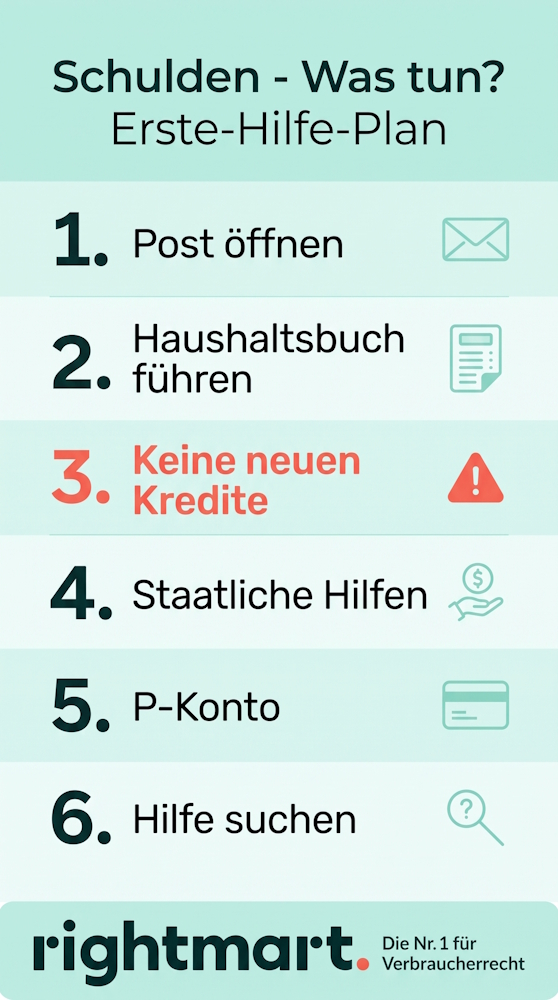
Doch dies führt Betroffene immer tiefer in die Schuldenfalle. Deshalb lautet die erste Devise: Sie müssen sich mit Ihrer finanziellen Situation auseinandersetzen. Dies sind die ersten wichtigen Schritte, wenn Sie Schulden haben: Was können Sie tun?
- Öffnen Sie Ihre Post, auch wenn dies unangenehm sein sollte. Nur so finden Sie heraus, bei welchen Gläubigern welche Schulden aufgelaufen sind.
- Führen Sie ein Haushaltsbuch. In dieses tragen Sie sämtliche Einnahmen und Ausgaben ein. So können Sie unter anderem herausfinden, wie hoch das monatliche Minus ausfällt und wo Sparpotenzial besteht – zum Beispiel bei Abos und Mitgliedschaften.
- Häufig klingt eine Umschuldung verlockend. Doch beachten Sie: Es kann das Risiko bestehen, dass die Zusammenfassung oder Ablösung bestehender Kredite nicht zur finanziellen Entlastung führt, sondern die Schuldenlast durch versteckte Kosten, ungünstige Vertragsbedingungen oder unberücksichtigte Verhaltensmuster weiter vergrößert wird. Nehmen Sie also unter keinen Umständen vorschnell einen neuen Kredit auf.
- Erkundigen Sie sich, ob Sie Anspruch auf gewisse staatliche Leistungen – beispielsweise das Wohngeld oder aufstockende Grundsicherung – haben. Dies kann eine finanzielle Entlastung bedeuten.
- Drohen die Gläubiger bereits mit Vollstreckungsmaßnahmen? Dann lassen Sie schnellstmöglich ein Pfändungsschutzkonto einrichten.
- Suchen Sie professionelle Hilfe – etwa bei einer anerkannten Schuldnerberatungsstelle oder einem fachkundigen Anwalt.
Unsere Infografik fasst diese Punkte noch einmal auf einen Blick und auf das Wichtigste konzentriert zusammen:
Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
Ich habe Schulden und weiß nicht weiter: Der außergerichtliche Schuldenvergleich als Königsweg
Was tun bei Schulden? Viele Betroffene, denen die eigenen Schulden über den Kopf gewachsen sind, gehen davon aus, dass die Privatinsolvenz der einzige Weg zur Schuldenfreiheit ist. Doch das Verfahren dauert drei Jahre und geht mit vielen Einschränkungen und Pflichten einher.
Doch häufig gibt es eine weitere Möglichkeit, die schneller, diskreter und flexibler ist als die Privatinsolvenz. Dabei handelt es sich um den außergerichtlichen Schuldenvergleich.
Wenn Sie zu viele Schulden haben, was können Sie tun, um dies zu erreichen? Zunächst einmal zur Erklärung: Ein außergerichtlicher Schuldenvergleich ist eine freiwillige Vereinbarung zwischen einem Schuldner und all seinen Gläubigern, um Schulden ohne ein gerichtliches Insolvenzverfahren beizulegen.
Wie funktioniert die außergerichtliche Einigung mit den Gläubigern?
Das funktioniert wie folgt: Der Schuldner (meist unterstützt durch eine Schuldnerberatung oder einen Anwalt) legt den Gläubigern einen Schuldenbereinigungsplan vor. Darin bietet er meist eine reduzierte Gesamtsumme als Einmalzahlung oder in Raten an. Im Gegenzug erlassen die Gläubiger den restlichen Schuldenbetrag.
Der Hauptvorteil besteht darin, dass der Schuldner ein mehrjähriges Insolvenzverfahren und einen negativen Schufa-Eintrag aus einer Insolvenz vermeidet, während die Gläubiger schneller und ohne Gerichtskosten zumindest einen Teil ihres Geldes zurückerhalten.
Sollte der außergerichtliche Vergleich erfolglos sein, haben Sie immer noch die Möglichkeit, die Privatinsolvenz anzumelden und auf diesem Wege schuldenfrei zu werden.
Das Wichtigste zum außergerichtlichen Schuldenvergleich im Video

Infos zu spezifischen Gläubigern: Was tun gegen Schulden?
Sie haben hohe Schulden: Was können Sie tun? Die Antwort auf diese Frage hängt auch immer davon ab, um welchen Gläubiger es sich handelt. Im Folgenden sehen wir uns einige davon genauer an:
- Schulden bei der Krankenkasse: Was tun? Sie sollten schnell handeln, da Säumniszuschläge schnell zu einem Anwachsen der Schulden führen. Nehmen Sie Kontakt mit der Krankenkasse auf und schlagen eine Ratenzahlung vor. Wichtig: Die monatliche Rate muss für Sie dauerhaft bezahlbar sein. Beachten Sie außerdem, dass bei Zahlungsrückständen der normale Versicherungsschutz ruht. Sie haben aber weiterhin gesetzlichen Anspruch auf Notfallbehandlungen, Hilfe bei Akutschmerzen, Impfungen sowie Behandlungen bei Schwangerschaft und Mutterschaft.
- Schulden beim Finanzamt: Was tun? Auch hier gilt: Handeln Sie schnellstmöglich. Das Finanzamt kann nämlich ohne Gerichtsbeschluss direkt Vollstreckungsmaßnahmen einleiten. Sie können unter anderem einen schriftlichen Antrag auf Stundung nach § 222 der Abgabenordnung (AO) stellen. Begründen Sie, warum die sofortige Zahlung eine finanzielle Härte darstellt und schlagen Sie eine machbare monatliche Rate vor. Sollte der Steuerbescheid inhaltlich falsch sein, können Sie dagegen Einspruch einlegen. Droht bereits eine Kontopfändung oder Sachpfändung, können Sie schriftlich einen Vollstreckungsaufschub (§ 258 AO) beantragen, um Zeit für eine Einigung zu gewinnen.
- Schulden bei der Bank: Was tun? Können Sie einen Dispo- oder Ratenkredit bzw. die Immobilienfinanzierung nicht mehr stemmen, sollten Sie Kontakt mit der Bank aufnehmen. Schlagen Sie eine Anpassung vor, um dafür zu sorgen, dass keine Raten ausfallen. Das funktioniert etwa über eine Ratenreduzierung mit gleichzeitiger Laufzeitverlängerung oder einer Stundung.
- Kreditkarten-Schulden: Was tun? Hier ist schnelles Handeln besonders wichtig, da die Zinsen bei der Teilzahlungsfunktion mit oft 12 bis 20 % p. a. zu den teuersten Schuldenarten überhaupt gehören. Stoppen Sie die Kartennutzung und entfernen Sie die Kartendaten aus Online-Shops sowie Smartphone-Bezahldiensten. Maximieren Sie die Rückzahlungsquote, so weit dies möglich ist, damit der Großteil der Zahlungen nicht nur für die Zinsen aufgebraucht wird. Unter Umständen kann auch eine Umschuldung in einen Ratenkredit hilfreich sein. Dies sollte jedoch zuvor gründlich geprüft werden, damit Sie nicht in die Umschuldungsfalle rutschen.
- Schulden beim Jobcenter: Was tun? Die Art von Schulden entsteht meist durch Überzahlungen. Prüfen Sie den Aufhebungs- und Erstattungsbescheid genau. Wenn die Summe nicht stimmt oder das Jobcenter den Fehler allein verursacht hat, legen Sie innerhalb von einem Monat schriftlich Widerspruch ein. Wenn Sie die Summe absehbar weder auf einmal noch in Raten zahlen können, ohne den eigenen Lebensunterhalt zu gefährden, stellen Sie schriftlich einen Antrag auf Stundung (Zahlungsaufschub) oder Erlass (§ 44 SGB II / Unbillige Härte).
- Schulden beim Stromanbieter: Was tun? Wenn Sie nicht zahlen, droht schnell eine Stromsperre. Kontaktieren Sie den Anbieter und bieten eine Ratenzahlung an. Unter Umständen können Sie auch einen Härtefall geltend machen, etwa, wenn Kleinkinder mit im Haushalt leben. In diesem Fall wäre die Stromsperre unzulässig. Wenn Sie Grundsicherung beziehen, haben Sie die Möglichkeit, ein zinsloses Darlehen zu beantragen (§ 22 Abs. 8 SGB II).
Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
Besondere Lebenssituationen und Schuldenfälle: Hier bekommen Sie Hilfe
Zusätzlich gibt es noch besondere Lebenssituationen, in denen Schulden mit weiteren Faktoren einhergehen. Wir erklären, was Sie unternehmen können:
- Schulden geerbt: Was tun? Ist der Nachlass überschuldet, können Sie das Erbe innerhalb von sechs Wochen ab dem Zeitpunkt, an dem Sie vom Erbfall erfahren haben, ausschlagen. Sind Sie nicht sicher, ob eine Überschuldung vorliegt, oder haben Sie die Frist zur Ausschlagung verpasst? In diesem Fall bietet sich ein Nachlassinsolvenzverfahren an. Das geerbte Vermögen wird dabei verwertet, um die Schulden zu bedienen. Das private Vermögen des Erben bleibt unberührt.
- Haftbefehl wegen Schulden: Was tun? Viele Laien befürchten, dass Sie wegen Schulden ins Gefängnis müssen. Doch dem ist nicht so. Vielmehr dient der Haftbefehl nur dazu, die Vermögensauskunft zu erzwingen. Rufen Sie schnellstmöglich den Gerichtsvollzieher an. Teilen Sie ihm mit, dass Sie die Auskunft umgehend nachholen. Alternativ können Sie anbieten, die offene Forderung zu bezahlen oder eine Ratenzahlung zu leisten.
- Wegen Spielsucht Schulden angehäuft: Was tun? Hier kommen zwei Faktoren zusammen – die Suchterkrankung und die finanzielle Notlage. Beide sollten parallel und professionell angegangen werden. Auf der einen Seite hilft Ihnen die Suchtberatung weiter, auf der anderen unterstützt Sie eine professionelle Schuldnerberatung.
- Arbeitslos und Schulden: Was tun? Verschaffen Sie sich einen Überblick über Ihre finanzielle Lage. Achten Sie darauf, zunächst die wichtigsten Dinge, wie etwa Miete und Strom zu bezahlen. Richten Sie zusätzlich ein P-Konto ein, um Ihren Freibetrag vor der Pfändung zu schützen. Mithilfe einer Schuldnerberatung können Sie anschließend Lösungswege erarbeiten.
Unsere Experten prüfen Ihre Situation und zeigen Ihnen den besten Ausweg aus den Schulden.
Kostenloser SchuldencheckBildnachweise: KI-generiert (Gemini) (Vorschaubild), KI-generiert (Gemini)