
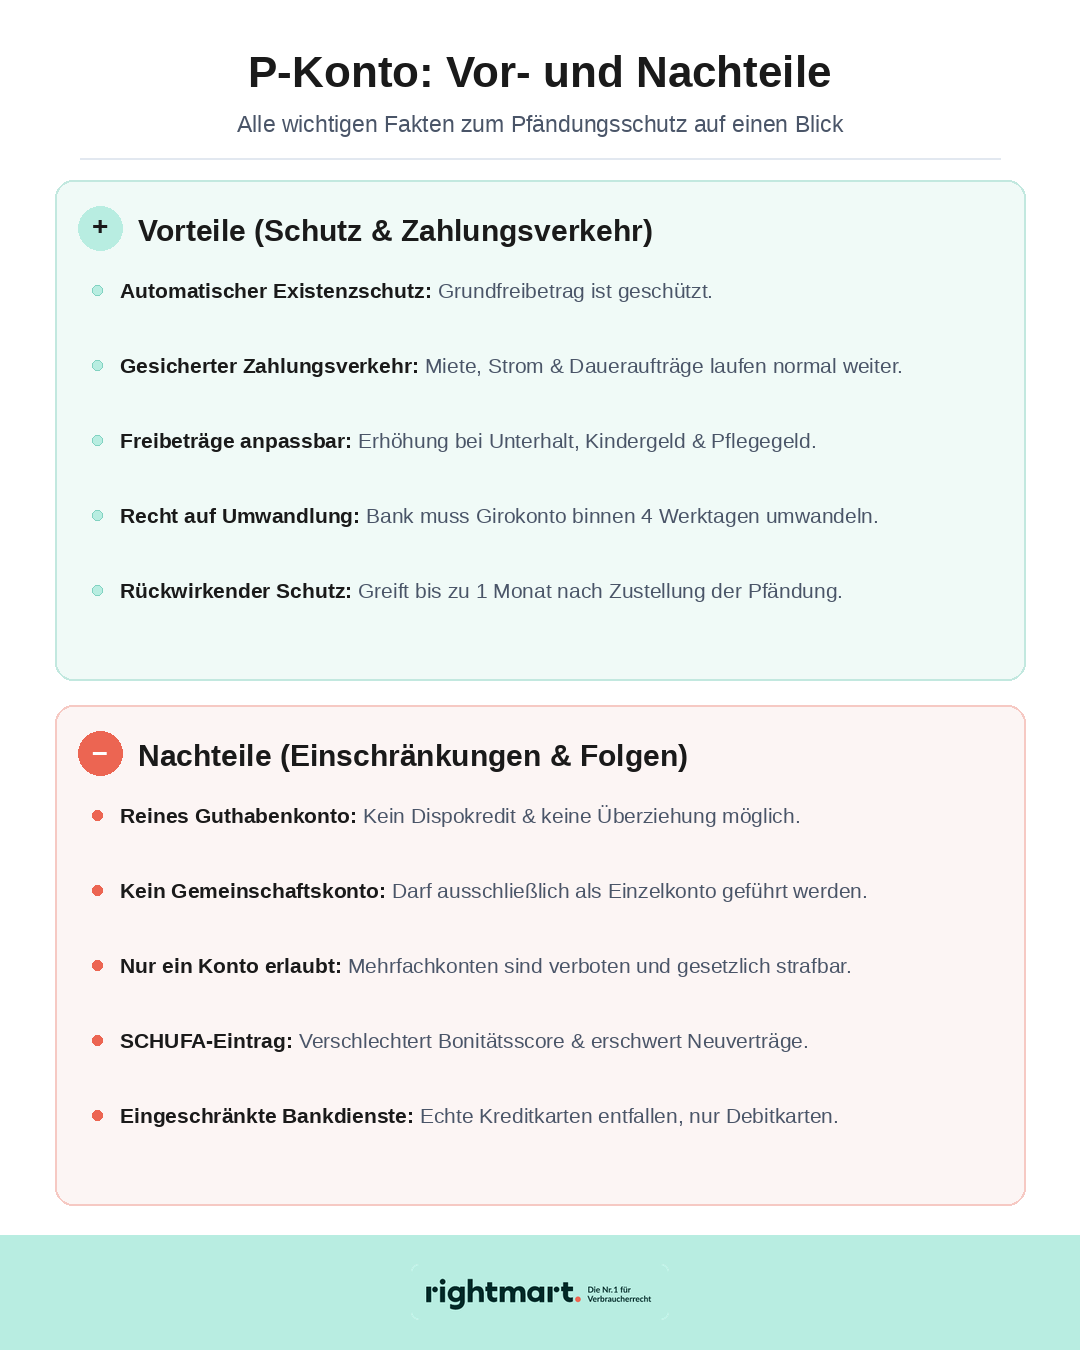
Vor- und Nachteile beim P-Konto auf einen Blick: Übersichtliche Gegenüberstellung
Ein Pfändungsschutzkonto – meist kurz P-Konto genannt – ist ein spezielles Girokonto auf Guthabenbasis, das den Kontoinhaber im Falle einer Kontopfändung vor dem vollständigen Verlust seiner finanziellen Mittel schützt.
Es stellt sicher, dass dem Schuldner trotz Pfändung monatlich automatisch ein gesetzlich festgelegter Grundfreibetrag zur Verfügung steht. Dabei hat ein P-Konto Vorteile und Nachteile, die wir in der folgenden Übersicht einander gegenüberstellen. Im weiteren Verlauf dieses Ratgebers gehen wir dann näher auf die einzelnen Nachteile ein.
Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
Im Fokus: Welche Nachteile hat ein P-Konto?
Was für Nachteile hat ein P-Konto? Diese Frage stellen sich wahrscheinlich viele Personen, denen eine Kontopfändung droht bzw. drohen könnte. Wir erklären, was zu beachten ist, damit Sie nicht negativ überrascht werden.
Achtung: Das P-Konto ist ein reines Guthabenkonto!
Ein wichtiger Nachteil in puncto P-Konto besteht darin, dass es als reines Guthabenkonto geführt wird. Das bedeutet, dass Sie ausschließlich über das Geld verfügen können, das sich tatsächlich auf dem Konto befindet. Es gibt keine Möglichkeit, das Konto ins Minus zu führen.
Im Detail hat das P-Konto folgende Nachteile:
- Kein Dispokredit: Ein zuvor gewährter Dispositionskredit wird bei der Umwandlung in ein P-Konto gekündigt bzw. gelöscht.
- Keine geduldete Überziehung: Selbst minimale Überziehungen (z. B. wenn eine Abbuchung das Guthaben um wenige Euro übersteigen würde) werden technisch unterbunden.
- Ablehnung bei fehlender Deckung: Reicht das Guthaben für eine anstehende Lastschrift, einen Dauerauftrag oder eine Überweisung nicht aus, führt die Bank die Zahlung nicht aus.
- Keine Kreditkarten: Klassische Kreditkarten mit monatlicher Abrechnung werden entzogen. Möglich sind nur Debitkarten oder Prepaid-Kreditkarten, die direkt auf das vorhandene Guthaben zugreifen.
Pfändungsschutzkonto: Nachteile bezüglich Gemeinschaftskonten und Anzahl der Konten
Hinzu kommen beim P-Konto ganz grundlegende Nachteile. Zum einen kann das Pfändungsschutzkonto nicht als Gemeinschaftskonto geführt werden. Sollten Sie über ein solches Konto verfügen, muss dieses vorab umgewandelt bzw. aufgeteilt werden.
Zum anderen darf jede Person nur ein einziges P-Konto führen. Dies ist gesetzlich in § 850k Abs. 3 der Zivilprozessordnung (ZPO) vorgeben. Das sorgt dafür, dass ein Schuldner nicht unerlaubterweise mehrfach über den Pfändungsfreibetrag verfügen kann.
Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
Negative Auswirkungen auf Ihren SCHUFA-Score
Zusätzlich bedeutet ein P-Konto Nachteile bei der SCHUFA. Wie kommt es dazu? Wenn Sie die Umwandlung Ihres Girokontos in ein P-Konto beantragen, wird dies an Wirtschaftsauskunfteien wie die SCHUFA gemeldet.
Dies dient vor allem der Sicherstellung des Einmaligkeitsgebots. Bevor ein Kreditinstitut ein normales Girokonto in ein P-Konto umwandelt, ist es verpflichtet, eine SCHUFA-Abfrage durchzuführen. Ist dort bereits ein P-Konto bei einer anderen Bank vermerkt, wird der Antrag abgelehnt.
Obwohl die Meldung rein organisatorisch dem Missbrauchsschutz dient, werten Algorithmen und Vertragspartner (wie Mobilfunkanbieter, Vermieter oder Banken) den Eintrag als Signal für eine bestehende Kontopfändung oder akute finanzielle Engpässe.
Das führt in der Regel zu einer Verschlechterung des Bonitätsscores, was unter anderem den Abschluss neuer Verträge erschwert – etwa für eine neue Mietwohnung oder einen Mobilfunkvertrag.
Im Video: So eröffnen Sie ein P-Konto

Unsere Experten prüfen Ihre Situation und zeigen Ihnen den besten Ausweg aus den Schulden.
Kostenloser SchuldencheckBildnachweise: KI-generiert (Gemini)