Was ist eine Pfändungsaufhebung eigentlich?
Eine Pfändung ist eine staatlich durchgesetzte Maßnahme zur Schuldeneintreibung. Dabei werden Vermögenswerte eines Schuldners – wie das Bankguthaben (Kontopfändung), ein Teil des Gehalts (Lohnpfändung) oder Wertgegenstände (Sachpfändung) – behördlich beschlagnahmt und verwertet, um die offenen Geldforderungen eines Gläubigers zu begleichen.
Zu einer Pfändung kommt es in der Regel erst nach einem mehrstufigen rechtlichen Verfahren: Nach Fälligkeit einer Summe und Mahnungen kann der Gläubiger einen Vollstreckungstitel erwirken. Wurde dieser offiziell zugestellt und zahlt der Schuldner weiterhin nicht, beauftragt der Gläubiger das Vollstreckungsgericht oder einen Gerichtsvollzieher mit der Pfändung.
Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
Wie kann man eine Pfändung aufheben lassen?
Eine Pfändung ist für viele Schuldner eine große Belastung. Vor diesem Hintergrund stellen sich viele Betroffene folgende Frage: Wie kann ich eine Pfändung aufheben lassen?
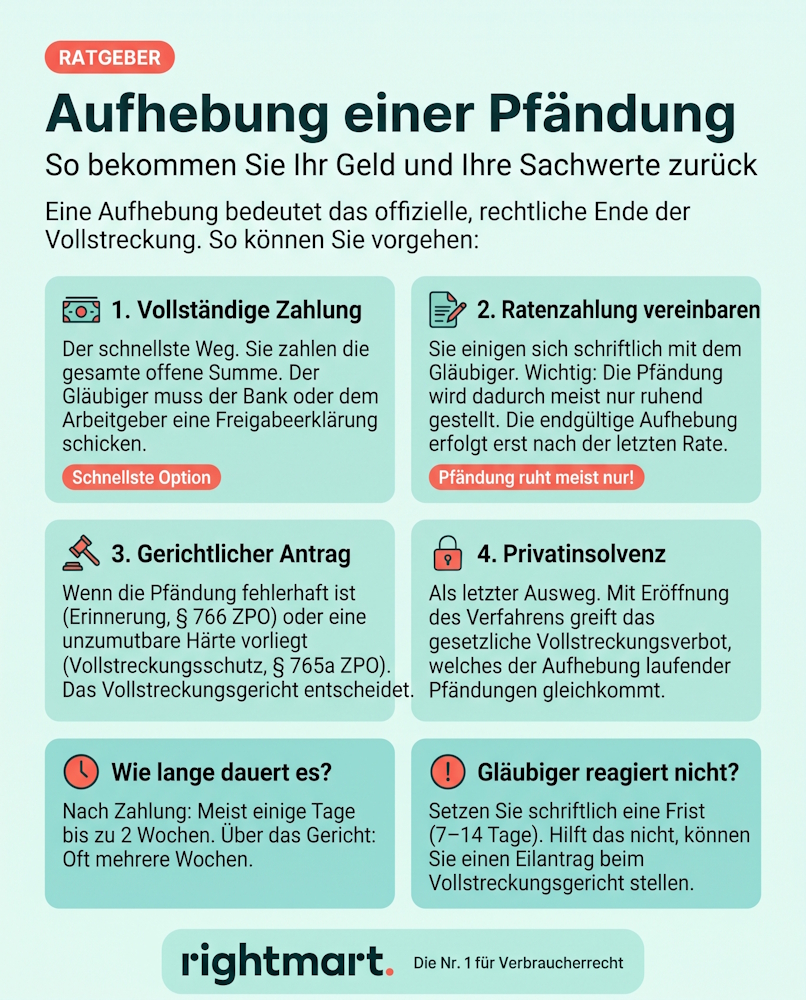
Es gibt verschiedene Möglichkeiten, wie es zur Pfändungsaufhebung kommen kann. Die folgende Übersicht gibt Ihnen einen ersten Überblick. Im weiteren Verlauf gehen wir dann näher auf die genannten Optionen ein.
Aufhebung der Pfändung nach vollständiger Zahlung
In der Regel gilt, dass die Aufhebung einer Pfändung nur durch den Gläubiger möglich ist. Dafür reicht er beim Drittschuldner – bei der Kontopfändung ist das die Bank, bei der Lohnpfändung der Arbeitgeber des Schuldners – eine sogenannte Freigabeerklärung ein. Darin erklärt er, dass die Forderung beglichen ist oder nicht mehr geltend gemacht wird und aus dem Pfändungs- und Überweisungsbeschluss (PfÜB) keine Rechte mehr hergeleitet werden.
Die einfachste Möglichkeit, um dies zu erreichen, ist die folgende: Der Gläubiger lässt die Pfändung aufheben nach Zahlung der vollständigen offenen Summe. Dafür kann der Schuldner beispielsweise – wenn möglich – auf Erspartes zurückgreifen oder Verwandte bzw. Bekannte um finanzielle Unterstützung bitten. So lässt sich die Pfändung sofort aufheben.
Pfändung aufheben durch Ratenzahlung: Ist das möglich?
Können Sie durch eine Ratenzahlung die Pfändung aufheben lassen? Grundsätzlich haben Sie die Möglichkeit, mit Ihrem Gläubiger eine Zahlung der offenen Schulden in Raten zu vereinbaren.
Unser Tipp: Kommunizieren Sie offen mit dem Gläubiger, erklären Ihre aktuelle Situation und schlagen schriftlich einen für Sie finanziell machbaren Ratenzahlungsplan vor. Der Gläubiger kann dem zustimmen, muss es jedoch nicht.
Kommt es zu einer Einigung, bedeutet dies allerdings nicht, dass sich die Pfändung sofort aufheben lässt. Vielmehr sorgt die Ratenzahlung dafür, dass die Pfändung ruhend gestellt wird. Dabei handelt es sich um das vorübergehende Aussetzen der Vollstreckung. Die Pfändung wird jedoch rechtlich nicht aufgehoben.
Benötigen Sie Hilfe dabei, Ihre Schulden abzubauen? Wir von rightmart können Sie dabei unterstützen, eine Ratenzahlungsvereinbarung mit Ihren Gläubigern zu erreichen.
Antrag beim Vollstreckungsgericht: Was ist möglich?
Unter gewissen Voraussetzungen haben Sie als Schuldner auch die Möglichkeit, rechtlich gegen eine Pfändung vorzugehen. Wie Sie die Pfändung so aufheben lassen können, hängt von den jeweiligen Umständen ab. Es gibt zwei Optionen:
- Erinnerung (§ 766 Zivilprozessordnung): Dies ist möglich, wenn die Pfändung rechtlich fehlerhaft ist – etwa, wenn unpfändbares Geld gepfändet wurde.
- Vollstreckungsschutz (§ 765a Zivilprozessordnung): Hier ist die Pfändung rechtlich erlaubt, sie würde den Schuldner jedoch wegen besonderer Umstände – beispielsweise einer schweren Erkrankung – unzumutbar hart treffen. Beachten Sie, dass es sich hierbei um einen absoluten Ausnahefall handelt.
Gibt das Gericht Ihrem Antrag statt, führt dies zur Aufhebung der Pfändung bzw. zu ihrer Einstellung. Beachten Sie jedoch, dass die Schuld weiterhin bestehen bleibt. Auch wenn das Gericht die Pfändung aufheben lässt, kann der Gläubiger später erneut vollstrecken, sofern die Forderung weiter offen ist.
Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
Der letzte Ausweg: Schuldenfrei durch die Privatinsolvenz
Wenn Sie hohe Schulden angehäuft haben und keine Möglichkeit sehen, diese in der näheren Zukunft aus eigener Kraft abzubauen, dann ist die Privatinsolvenz in der Regel der letzte Ausweg aus der Schuldenfalle.
Die private Insolvenz dauert drei Jahre und endet mit der Restschuldbefreiung. Das bedeutet, dass noch verbliebene Schulden – bis auf wenige Ausnahmen – nach Abschluss des Verfahrens erlassen werden. Ein weiterer Vorteil: Mit der offiziellen Eröffnung des Insolvenzverfahrens greift das gesetzliche Verbot der Einzelzwangsvollstreckung (§ 89 der Insolvenzordnung). Das kommt der Aufhebung einer laufenden Pfändung gleich.
Wie lange dauert es, eine Pfändung aufheben zu lassen?
Da eine Pfändung erhebliche finanzielle Einschnitte bedeuten kann, die schnellstmöglich beseitigt werden soll, fragen sich viele Betroffene: Wie lange dauert eine Pfändungsaufhebung?
Lässt ein Gläubiger die Pfändung aufheben, hängt die Dauer von verschiedenen Faktoren ab. Entscheidend ist hierbei vor allem, wie schnell der Gläubiger reagiert. In der Regel müssen Sie mit einigen Tagen bis zu zwei Wochen nach der vollständigen Zahlung der Schulden rechnen.
Wenden Sie sich an ein Gericht, um die Aufhebung einer Pfändung zu erreichen, müssen Sie demgegenüber mit einer längeren Wartezeit rechnen. Oft handelt es sich um einen Zeitraum von mehreren Wochen. In Eilfällen kann es jedoch auch schneller gehen.
Was können Sie tun, wenn der Gläubiger die Pfändung nicht aufheben lässt?
Haben Sie die Schuld bezahlt oder sich mit dem Gläubiger geeinigt, und er lässt die Pfändung nicht aufheben, können Sie folgendermaßen vorgehen:
- Schriftlich zur Freigabe auffordern: Schreiben Sie dem Gläubiger (bei Einschreiben mit Nachweis) und fügen Sie den Zahlungsnachweis bei. Setzen Sie eine kurze Frist, in der Regel sieben bis vierzehn Tage. Erklären Sie darin, dass Sie andernfalls gerichtliche Schritte einleiten. Oft reicht das schon aus.
- Antrag beim Vollstreckungsgericht stellen: Bleibt der Gläubiger untätig, obwohl die Zahlung erfolgt ist, können Sie eine Vollstreckungsabwehrklage (§ 767 ZPO) einreichen. Da eine solche Klage mehrere Wochen oder Monate dauern kann, wird zeitgleich ein Eilantrag gestellt. Das Gericht kann die Zwangsvollstreckung sofort vorläufig einstellen (z. B. gegen Vorlage der Zahlungsbelege).
- Klage auf Herausgabe des Vollstreckungstitels (§ 371 BGB): Ist eine Schuld komplett bezahlt, hat der Gläubiger kein Recht mehr, den gerichtlichen Schuldtitel (Vollstreckungsbescheid, Urteil) zu behalten. Der Schuldner hat dann einen gesetzlichen Anspruch auf Aushändigung des Originals. Weigert sich der Gläubiger, kann auf Herausgabe des Titels geklagt werden. Hat der Schuldner das Original wieder in den Händen, ist eine erneute Vollstreckung daraus unmöglich.
Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
Im Video: Das sollten Sie zur Pfändung wissen!

Sonderfälle: Finanzamt, Kontopfändung etc.
Im Folgenden möchten wir näher auf einige häufig nachgefragte Sonderfälle eingehen.
Pfändung auf dem Konto aufheben: Was ist hierbei wichtig?
Bei einer Kontopfändung kann der Gläubiger auf Ihr gesamtes Guthaben zugreifen. Viele Betroffene fragen sich deshalb, wie sie eine Pfändung auf dem Konto aufheben lassen können.
Bei einer Kontopfändung sollten Sie schnell tätig werden und zeitnah ein Pfändungsschutzkonto – kurz P-Konto genannt – einrichten lassen. Auf diesem ist jeden Monat ein gewisser Betrag vor dem Zugriff durch den Gläubiger geschützt.
Die Aufhebung der Pfändung erreichen Sie – wie wir bereits oben näher erläutert haben – entweder durch die Bezahlung der Schulden, die Vereinbarung einer Ratenzahlung, der Anmeldung einer Privatinsolvenz oder mit gerichtlichen Schritten.
Pfändung bei Behörden aufheben: Das ist zu beachten
Bei Schulden gegenüber Finanzamt, Hauptzollamt oder Staatsanwaltschaft läuft vieles anders als bei privaten Gläubigern. Behörden brauchen nämlich kein Gericht, um zu pfänden. Die Pfändungs- und Einziehungsverfügung erlässt die Vollstreckungsbehörde selbst, etwa das Finanzamt oder das Hauptzollamt. Auch die Aufhebung läuft deshalb meist über die Behörde selbst und nicht über das Amtsgericht.
Wir stellen einige Fälle vor:
- Finanzamt: Das Finanzamt lässt die Pfändung aufheben, wenn Sie die Steuerschuld komplett zahlen. Ist Ihnen dies nicht möglich, können Sie entweder um eine Stundung bzw. Ratenzahlung bitten, einen Vollstreckungsaufschub beantragen oder Einspruch einlegen.
- Hauptzollamt: Das Hauptzollamt vollstreckt unter anderem Kfz-Steuer, Zölle und Verbrauchsteuern, teilweise auch Beiträge für Sozialversicherungsträger. Die Wege sind ähnlich wie beim Finanzamt: Zahlung, Ratenzahlung oder Stundung, Einspruch bzw. Widerspruch. Gegen einen Bescheid von Finanzamt oder Hauptzollamt ist Einspruch einzulegen, gegen eine Verfügung von Krankenkasse oder Rentenversicherung Widerspruch.
- Staatsanwaltschaft: Hier geht es meist um nicht gezahlte Geldstrafen oder Verfahrenskosten. Möchten Sie die Pfändung durch die Staatsanwaltschaft aufheben lassen, wenden Sie sich an die zuständige Vollstreckungsstelle und beantragen Sie Ratenzahlung oder Zahlungsaufschub. Nach vollständiger Zahlung wird die Pfändung freigegeben.
Unsere Experten prüfen Ihre Situation und zeigen Ihnen den besten Ausweg aus den Schulden.
Kostenloser SchuldencheckBildnachweise: KI-generiert (Gemini) (Vorschaubild), KI-generiert (Gemini)