
Punkt für Punkt im Detail erklärt: Was sind die Nachteile einer Privatinsolvenz?
Die Privatinsolvenz ist ein gerichtliches Verfahren, das Menschen dabei hilft, wieder schuldenfrei zu werden. Doch der Weg zur Schuldenfreiheit ist mit drei Jahren vergleichsweise lang. Zudem geht das Verfahren mit vielen Einschränkungen, Entbehrungen und Pflichten einher.
Im Folgenden gehen wir näher auf die Privatinsolvenz und ihre Nachteile ein. Das hilft Ihnen dabei, die Entscheidung zu treffen, ob das Verfahren tatsächlich die richtige Lösung für Sie ist. Außerdem gehen wir näher auf eine oft vernachlässigte Alternative zur Insolvenz – nämlich den außergerichtlichen Schuldenvergleich – ein und erklären, welche Vorteile dieser bietet.
Privatinsolvenz: Vor- und Nachteile im Überblick
Welche Vor- und Nachteile eine Privatinsolvenz hat, stellen wir in der folgenden Übersicht einführend einander gegenüber. Im weiteren Verlauf gehen wir dann näher auf die einzelnen Nachteile ein.
| Vorteile | Nachteile |
|---|---|
| Nach drei Jahren erfolgt die Restschuldbefreiung | Pfändung des Einkommens während der dreijährigen Wohlverhaltensphase |
| Mit der Eröffnung des Insolvenzverfahrens stoppen sämtliche Vollstreckungsmaßnahmen | Verwertbares Eigentum geht verloren (z. B. Immobilien oder Wertgegenstände) |
| Über die Pfändungsfreigrenzen und ein Pfändungsschutzkonto (P-Konto) bleibt der Teil des Einkommens geschützt, der für den notwendigen Lebensunterhalt benötigt wird | Erben Sie während der Wohlverhaltensphase, geht die Hälfte davon an den Insolvenzverwalter |
| Gläubiger können das Verfahren nicht blockieren | Der Arbeitgeber wird informiert und muss die Einkommenspfändung abwickeln |
| Planungssicherheit durch einen rechtlich festgelegten Ablauf | Öffentliche Bekanntmachung des Verfahrens |
| Jegliche Änderung der finanziellen Verhältnisse, des Wohnorts oder des Arbeitsplatzes muss unverzüglich dem Gericht und dem Verwalter gemeldet werden | |
| Schuldner sind gesetzlich verpflichtet, während der Wohlverhaltensphase einer angemessenen Erwerbstätigkeit nachzugehen oder sich nachweisbar um eine Stelle zu bemühen | |
| SCHUFA-Eintrag sorgt für die Verschlechterung der Kreditwürdigkeit | |
| Das Anmieten einer neuen Wohnung, das Abschließen von Handyverträgen, Ratenkäufe oder der Wechsel von Dienstleistern sind während und direkt nach der Insolvenz aufgrund der schlechteren Bonität nur erschwert möglich |
Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
Oft vernachlässigt: Der außergerichtliche Schuldenvergleich als clevere Alternative
Wie Sie der obigen Tabelle entnehmen können, hat die Privatinsolenz Vorteile und Nachteile. Letztere überwiegen jedoch in vielen Fällen. Möchten Sie diese umgehen, gibt es oft eine bessere Lösung für Schuldner: den außergerichtlichen Schuldenvergleich.
Dieser funktioniert wie folgt: Ein außergerichtlicher Schuldenvergleich ist eine freiwillige Vereinbarung zwischen Ihnen und Ihren Gläubigern, um Schulden ohne ein gerichtliches Insolvenzverfahren abzubauen. Dabei verzichten die Gläubiger meist auf einen Teil ihres Geldes, wenn Sie den vereinbarten Restbetrag zuverlässig zahlen.
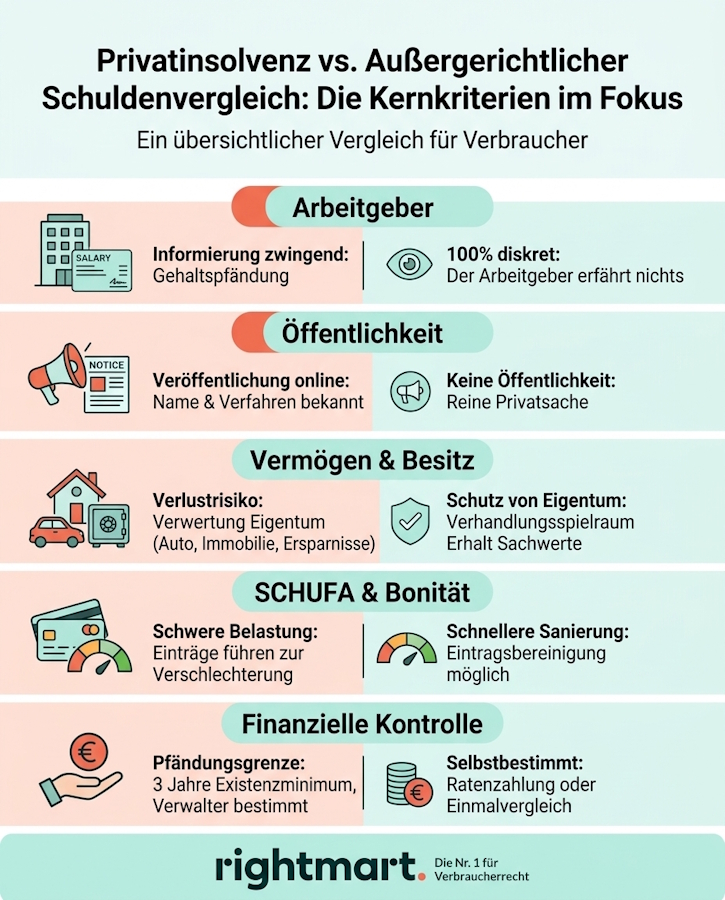
Die folgende Infografik stellt anschaulich gegenüber, welche Vorteile der außergerichtliche Schuldenvergleich im Gegensatz zur Privatinsolvenz, die viele Nachteile hat, bietet:
Im Video: Die wichtigsten Informationen rund um das außergerichtliche Schuldenbereinigungsverfahren

Finanzielle Einschränkungen während der Insolvenz: Diese Nachteile sind zu berücksichtigen
Neben allen Vorteilen – eine Privatinsolvenz hat auch Nachteile. In Deutschland sind Sie während der dreijährigen Wohlverhaltensphase dazu verpflichtet, den pfändbaren Teil Ihres Einkommens an den Insolvenzverwalter abzutreten.
Das bedeutet, dass Sie drei Jahre lang nicht Ihr volles Einkommen erhalten, insofern dieses die geltenden Pfändungsfreigrenzen übersteigt. Sie müssen sich damit finanziell über einen längeren Zeitraum einschränken.
Welche Nachteile hat die Privatinsolvenz im Hinblick auf Ihr Vermögen?
Nicht nur das Einkommen wird durch die Privatinsolvenz beeinflusst. Welche Nachteile ergeben sich hinsichtlich Ihres Vermögens? Während des eigentlichen Insolvenzverfahrens wird pfändbares Vermögen verwertet. Dazu können unter anderem die folgenden Vermögenswerte gehören:
- Immobilien und Grundstücke (z. B. Häuser, Eigentumswohnungen, Baugrundstücke oder Miteigentumsanteile)
- Bankguthaben und Ersparnisse (insofern diese die Freibeträge übersteigen)
- Fahrzeuge (Ausnahme: das Fahrzeug wird zwingend für die Erwerbstätigkeit oder wegen einer Schwerbehinderung benötigt und es existieren keine zumutbaren Alternativen)
- Wertgegenstände (z. B. Schmuck, teure Uhren, Kunstwerke, Sammlungen sowie hochwertige Elektronik, die über den einfachen Standard hinausgeht)
- Versicherungen (Kapitallebensversicherungen und private Rentenversicherungen mit Rückkaufswert, sofern diese nicht durch spezielle Klauseln pfändungsgeschützt sind)
- Erbschaften (während des laufenden Insolvenzverfahrens fällt eine Erbschaft zu 100 % in die Masse, in der anschließenden Wohlverhaltensphase muss die Hälfte des Werts an den Treuhänder herausgegeben werden)
Obliegenheiten: Als Insolvenzschuldner haben Sie viele Pflichten
Während der Wohlverhaltensphase muss der Schuldner gesetzlich festgelegten Pflichten nachkommen. Diese werden Obliegenheiten genannt.
In diesem Zusammenhang sind im Zuge der Privatinsolvenz folgende Nachteile zu erwarten:
- Erwerbsobliegenheit: Sie müssen eine angemessene Erwerbstätigkeit ausüben. Sind Sie arbeitslos, müssen Sie sich aktiv um die Aufnahme einer Arbeit bemühen.
- Auskunfts- und Mitteilungspflichten: Sie müssen dem Insolvenzverwalter jeden Umzug und den Wechsel der Arbeitsstelle unverzüglich mitteilen.
- Gläubigergleichbehandlung: Sie dürfen keine Zahlungen an einzelne Gläubiger leisten.
Wir prüfen Ihre Möglichkeiten zur Schuldenfreiheit.
Schlechtere Bonität: Nachteile, die das Insolvenzverfahren mit sich bringt
Zusätzlich bedeutet eine Privatinsolvenz auch Nachteile hinsichtlich Ihrer Kreditwürdigkeit. Sobald das Insolvenzverfahren eröffnet wird, erfolgt ein Vermerk bei der SCHUFA. Erteilt das Gericht am Ende der Wohlverhaltensphase die Restschuldbefreiung, wird auch dies gespeichert. Dieser Eintrag wird erst sechs Monate nach Rechtskraft der Entscheidung automatisch gelöscht.
Diese negativen SCHUFA-Einträge sorgen für eine schlechtere Bonität. Das kann unter anderem dann zu einem Problem werden, wenn Sie eine Wohnung mieten, einen Handyvertrag abschließen oder eine Ratenzahlung vereinbaren möchten.
Achtung: Informationen über die Privatinsolvenz werden veröffentlicht!
Welche Nachteile hat man bei der Privatinsolvenz? Eine oft vergessene Antwort auf diese Frage hängt mit dem Verlust Ihrer Privatsphäre zusammen. Eröffnet das Insolvenzgericht das Insolvenzverfahren, wird dies öffentlich im Internet bekannt gegeben.
Grundsätzlich ist es damit jeder Person möglich, entsprechende Informationen einzusehen. Sie können die Privatinsolvenz nicht geheim halten.
Häufig vergessen bei der Privatinsolvenz: Nachteile für Arbeitgeber
Wie wir bereits erwähnt haben, müssen Sie den pfändbaren Teil Ihres Einkommens während der Wohlverhaltensphase an den Insolvenzverwalter abtreten. Allerdings führen nicht Sie als Insolvenzschuldner den Betrag ab. Vielmehr ist Ihr Arbeitgeber dafür verantwortlich.
Das bedeutet:
- Ihr Arbeitgeber wird darüber informiert, dass Sie die Privatinsolvenz durchlaufen.
- Zusätzlich ist Ihr Arbeitgeber dazu verpflichtet, den pfändbaren Teil Ihres Einkommens selber zu ermitteln und abzuführen. Das bedeutet für den Arbeitgeber einen buchhalterischen Mehraufwand.
Unsere Experten prüfen Ihre Situation und zeigen Ihnen den besten Ausweg aus den Schulden.
Kostenloser SchuldencheckBildnachweise: KI-generiert (Gemini) (Vorschaubild), KI-generiert (Gemini)